أصحاب الأعمال
الشراء النقدي مقابل التمويل الاستراتيجي
زهراني زواهر · دقيقتان قراءة
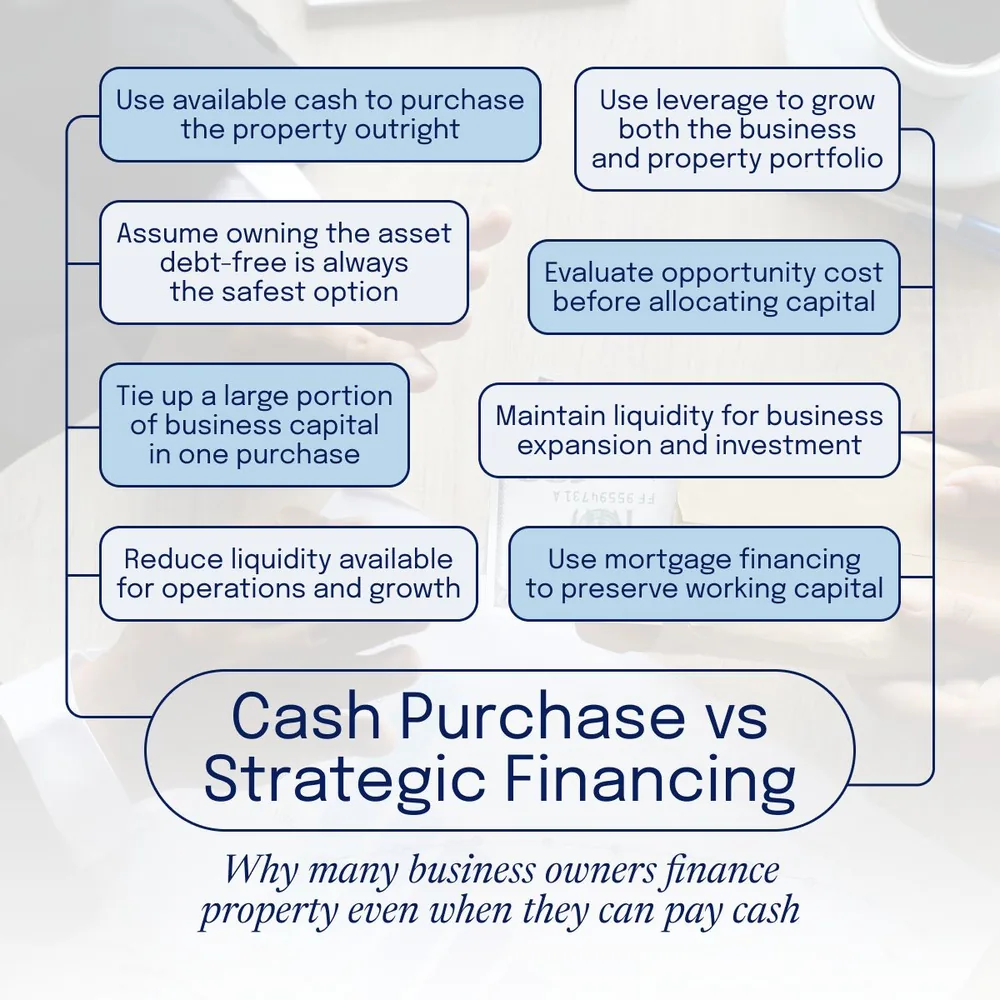
كثير من أصحاب الأعمال يملكون رأس المال الكافي لشراء عقار نقداً. لكن القرار الحقيقي ليس هل تستطيع الدفع نقداً، بل هل هذا هو الاستخدام الأذكى لرأس مالك.
حين يُخصَّص جزء كبير من السيولة لشراء عقار، تتراجع الأموال المتاحة للتشغيل والتوسع والتوظيف واقتناص الفرص الجديدة. أما التمويل العقاري فيتيح لك تملّك الأصل مع الحفاظ على السيولة لنمو أعمالك.
متى يكون الدفع نقداً أكثر منطقية؟ أحياناً في الأسواق شديدة التنافس، أو حين تكون الأولوية لتقليل الالتزامات المالية. السؤال الأهم هو كيف تُهيكل عملية الشراء بطريقة تخدم أهدافك الاستثمارية واستراتيجية أعمالك معاً.
هل يشبه هذا وضعك؟
أخبرني عن حالتك. سأضيف إشارة إلى هذا المقال حتى لا تضطر إلى الشرح مرتين.